Eén vertrouwensstandaard voor de hele hypotheekketen
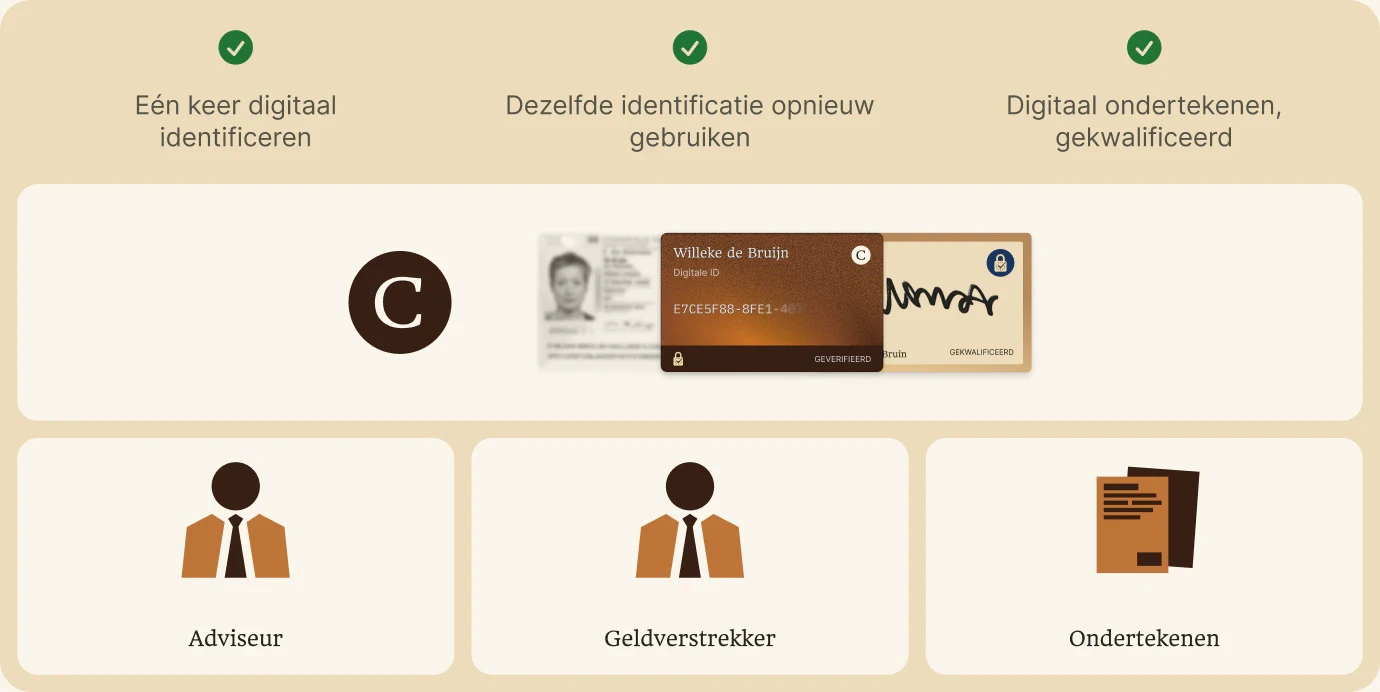
Dat is Goed IDee, de marktstandaard van HDN voor digitaal identificeren en ondertekenen bij een hypotheek. De huizenkoper legt zijn identiteit één keer bij ons vast en iedere partij in de keten bouwt daarop verder.
Van steeds opnieuw naar één keer
Bij een hypotheek wil de adviseur een kopie van het identiteitsbewijs zien en de geldverstrekker daarna nog een keer. De offerte gaat vaak nog op papier de deur uit voor een handtekening. Al dat controleren en opnieuw opvragen kost tijd. Met Goed IDee identificeert de huizenkoper zich één keer digitaal en werkt de rest van de keten met die ene identificatie, tot en met de handtekening. En omdat er geen kopieën meer rondgaan, is de kans op identiteitsfraude kleiner.
Zonder Goed IDee
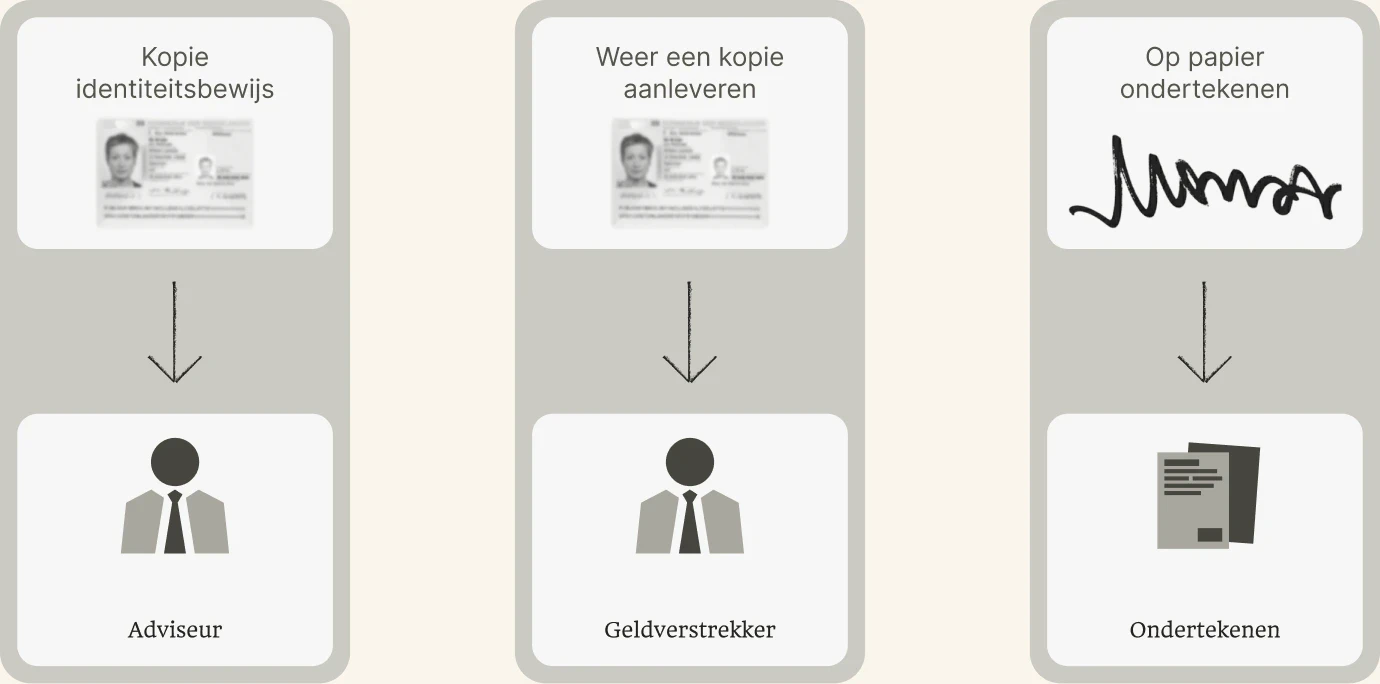



Met Goed IDee




Onze rol in Goed IDee
Wij zijn gekwalificeerd vertrouwensdienstverlener (QTSP), vergund door de Rijksinspectie Digitale Infrastructuur. Binnen Goed IDee verzorgen wij de identificatie, de toestemming en de handtekening. Omdat het een gedeelde standaard is, kan de hele keten daar vervolgens mee werken.
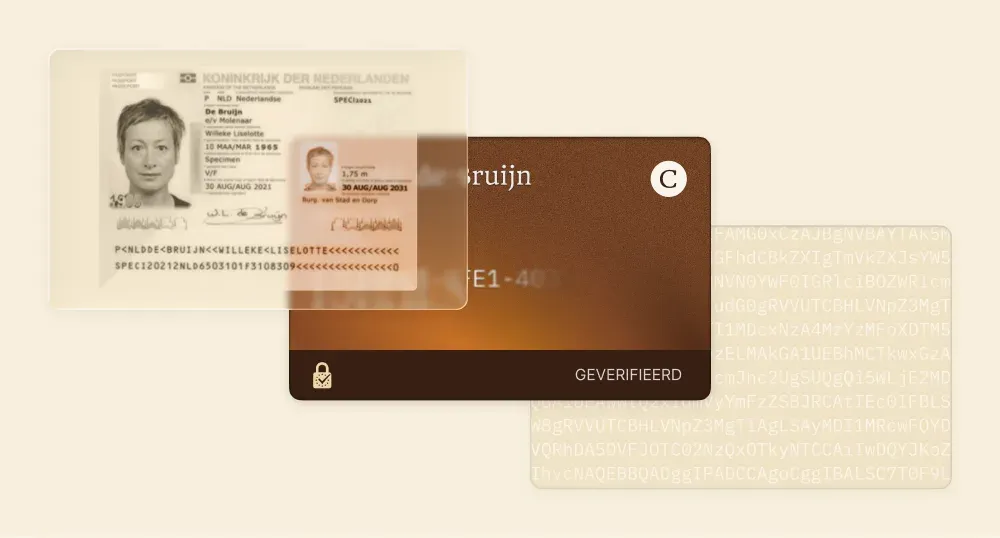
Identiteit vaststellen
De huizenkoper identificeert zich op eIDAS-niveau hoog, zonder kopie van het identiteitsbewijs. Adviseur en geldverstrekker voldoen daarmee aan hun Wwft-klantonderzoek zonder fysieke verificatie.
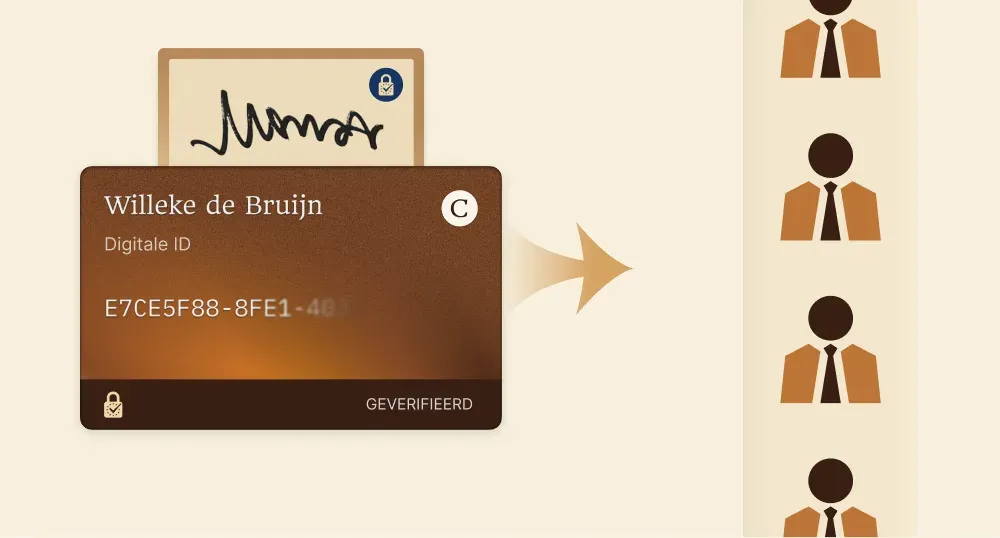
Toestemming vastleggen
De klant geeft toestemming om zijn identiteit en gegevens te delen met de partijen die aan zijn hypotheek werken, voor een specifiek doel. Die toestemming reist mee met het dossier.
Gekwalificeerd tekenen
De huizenkoper tekent het bindend aanbod digitaal, juridisch gelijk aan een handtekening op papier en gekoppeld aan de identiteit die we eerder hebben vastgesteld.

Weten hoe vertrouwensdiensten in jouw organisatie geïmplementeerd kunnen worden?
Laat je gegevens achter en ons team zal contact met je opnemen.
Zo loopt een hypotheek met Goed IDee
Een hypotheek regelen is een traject van weken, met een adviseur, een geldverstrekker, een taxateur en een notaris die allemaal iets van de koper nodig hebben. Hieronder zie je hoe we dat samen verbeteren.
"Met deze nieuwe marktstandaard kunnen we het hypotheekproces tot wel vijf dagen versnellen."
- 1
Koopovereenkomst
Koper en verkoper tekenen, meestal met een financieringsvoorbehoud. Vanaf dat moment loopt de wettelijke bedenktijd van drie dagen en gaat de koper op zoek naar een hypotheek.

Veel makelaars identificeren de koper hier al via ons. Die identificatie wordt verderop in de keten hergebruikt.
- 2
Advies, identificatie en toestemming
De adviseur brengt het financiële plaatje in kaart. De klant identificeert zich digitaal en geeft toestemming voor het gebruik van zijn gegevens in de rest van het traject.
Wij stellen de identiteit vast op eIDAS-niveau hoog en leggen de toestemming vast.
- 3
Gegevens van de bron
Inkomen, pensioen en schulden komen rechtstreeks van instanties als UWV en de Belastingdienst, opgehaald door een brondataleverancier zoals onze partner Ockto. Dat kan omdat de klant daar in stap 2 toestemming voor heeft gegeven. Zelf hoeft hij niets meer te scannen of te uploaden.
Samen met Ockto brengen we deze gegevens en de identificatie uit stap 2 in één proces samen.
- 4
Aanvraag en beoordeling
Het complete dossier gaat via het HDN-netwerk naar de geldverstrekker. Die beoordeelt de aanvraag, samen met de taxatie van de woning. Klant en adviseur zien tussentijds hoe het ervoor staat.
De geldverstrekker bouwt op onze identificatie, dus er gaan geen identiteitsdocumenten meer mee.
- 5
Offerte en digitaal ondertekenen
De klant ontvangt de hypotheekofferte, het bindend aanbod van de geldverstrekker, en ondertekent die met een gekwalificeerde elektronische handtekening.
Wij borgen de handtekening en de identiteit van de ondertekenaar.
- 6
Notaris en Kadaster
De notaris stelt de akte van levering en de hypotheekakte op, de klant tekent ze en het Kadaster schrijft de hypotheek in. Daarmee is de hypotheek rond.
Hier sluit de keten nog niet. We werken eraan dat de klant zich ook bij de notaris niet opnieuw hoeft te identificeren.
Brondata, identiteit en handtekening in één proces
De herziene eIDAS-verordening stelt nieuwe eisen aan digitale identificatie en iDIN wordt uitgefaseerd. Daarom werken we sinds september 2026 samen met Ockto: zij leveren de betrouwbare brondata, wij het vertrouwen daarbovenop. Samen brengen we Goed IDee sneller naar de hele woonsector.
Wil je hierover verder praten?
Laat je gegevens achter en ons team zal contact met je opnemen.